Das Altersvorsorgedepot 2027 ist ein staatlich gefördertes Wertpapierdepot für die private Altersvorsorge. Es löst am 1. Januar 2027 die Riester-Rente ab. Der Staat zahlt Zulagen auf deine Einzahlungen. Dafür ist das Geld für das Alter gebunden. Das Depot setzt auf Kapitalmarktrenditen statt auf eine Beitragsgarantie. In diesem Ratgeber erfährst du, wie hoch die Förderung ist, wer profitiert, was du kaufen darfst und was du mit deinem Riester-Vertrag tun solltest.
Stand: Die Angaben beruhen auf dem Altersvorsorgereformgesetz vom 26. Mai 2026 (BGBl. 2026 I Nr. 156) und den FAQ des Bundesfinanzministeriums. Einzelne Details können sich bei den Anbietern unterscheiden.
Das Wichtigste in Kürze
| Merkmal | Regelung |
|---|---|
| Start | 1. Januar 2027 |
| Mindestbeitrag | 120 € pro Jahr (10 € pro Monat) |
| Geförderte Einzahlung | bis 1.800 € pro Jahr |
| Maximale Einzahlung pro Vertrag | 6.840 € pro Jahr (nur die ersten 1.800 € werden gefördert) |
| Grundzulage | bis 540 € pro Jahr |
| Kinderzulage | bis 300 € pro Kind und Jahr |
| Berufseinsteigerbonus | einmalig 200 € (unter 25 Jahre) |
| Kostendeckel Standarddepot | 1,0 % Effektivkosten pro Jahr |
| Auszahlungsbeginn | zwischen 65 und 70 Jahren |
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein zertifizierter Kapitalanlagevertrag. Du zahlst regelmäßig ein, das Geld wird am Kapitalmarkt angelegt, und der Staat legt Zulagen obendrauf. Die gesetzliche Grundlage ist § 1 Abs. 1b des Altersvorsorgeverträge-Zertifizierungsgesetzes in der Fassung des Altersvorsorgereformgesetzes.
Der Kern der Reform:
- Keine Pflicht zur Beitragsgarantie mehr. Riester verlangte, dass mindestens die eingezahlten Beiträge zum Rentenbeginn zur Verfügung stehen. Das drückte die Rendite. Beim Altersvorsorgedepot sind Verträge ohne Garantie möglich. Wer will, kann weiter eine 100-%- oder 80-%-Garantie wählen.
- Einfachere Förderung. Die Zulage richtet sich nach deiner Einzahlung. Die komplizierte Berechnung des einkommensabhängigen Mindesteigenbeitrags entfällt.
- Mehr Berechtigte. Auch Selbstständige und Beamte sind unmittelbar förderberechtigt.
Altersvorsorgedepot oder normales Fonds/ETF-Depot?
| Altersvorsorgedepot | Ungebundenes ETF-Depot | |
|---|---|---|
| Staatliche Zulagen | ja | nein |
| Zugriff auf das Geld | gebunden bis zur Rente | jederzeit |
| Anlageauswahl | eingeschränkt (zugelassene Produkte) | frei |
| Kostenobergrenze | 1 % beim Standarddepot | keine |
| Übertrag aus bestehendem Depot | nicht zulässig | – |
Wichtig: Anteile aus einem bisher ungeförderten Depot lassen sich laut BMF nicht in ein Altersvorsorgedepot übertragen.
Staatliche Förderung: Zulagen und Steuervorteile im Detail
Die Grundzulage
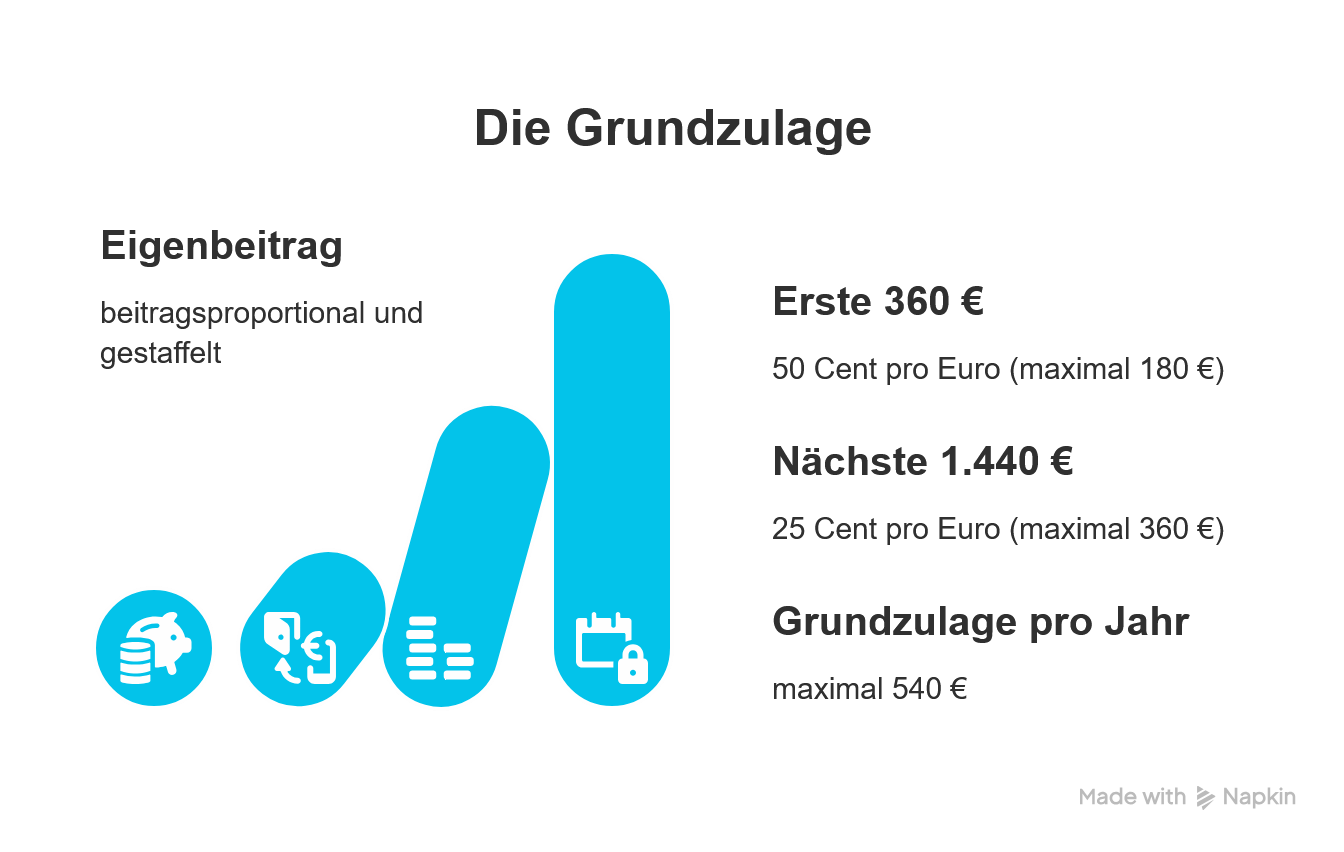
Die Grundzulage ist beitragsproportional und gestaffelt:
- Für die ersten 360 € Eigenbeitrag zahlt der Staat 50 Cent pro Euro (maximal 180 €).
- Für die nächsten 1.440 € (bis 1.800 €) gibt es 25 Cent pro Euro (maximal 360 €).
- Die maximale Grundzulage beträgt also 540 € pro Jahr.
| Eigenbeitrag/Jahr | Pro Monat | Grundzulage | Förderquote |
|---|---|---|---|
| 120 € | 10 € | 60 € | 50 % |
| 360 € | 30 € | 180 € | 50 % |
| 600 € | 50 € | 240 € | 40 % |
| 1.200 € | 100 € | 390 € | 32,5 % |
| 1.800 € | 150 € | 540 € | 30 % |
Die Kinderzulage
Für jedes kindergeldberechtigte Kind, das deinem Vertrag zugeordnet ist, gibt es 1 € Zulage pro eingezahltem Euro, höchstens 300 € pro Kind und Jahr. Die volle Zulage erreichst du bereits mit 300 € Eigenbeitrag, das sind 25 € im Monat.
Der Berufseinsteigerbonus
Wer zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hat, erhält einmalig 200 €. Voraussetzung ist eine unmittelbare Zulageberechtigung und mindestens 120 € Jahresbeitrag. Bei nur mittelbarer Förderung (zum Beispiel über den Ehepartner) gibt es den Bonus nicht.
Steuerliche Behandlung: Günstigerprüfung
Die Fördersystematik bleibt wie bei Riester: Beiträge werden steuerlich freigestellt, die Leistungen in der Rente werden nachgelagert besteuert. Das Finanzamt prüft bei der Steuererklärung automatisch, was günstiger ist:
- Zulage: Sie fließt direkt in dein Depot.
- Sonderausgabenabzug: Er wird nur gewährt, wenn der Steuervorteil höher ist als deine Zulage. Dann bekommst du die Differenz als Steuererstattung. Die Zulage bleibt trotzdem im Depot.
Gefördert wird ein Eigenbeitrag bis 1.800 € (zuzüglich der Zulagen). Einzahlungen darüber bis 6.840 € sind erlaubt, bringen aber weder Zulage noch Steuervorteil.
Rechenbeispiel: So viel kommt zusammen
Emily, 35, angestellt, zahlt 150 € im Monat (1.800 € im Jahr) ein.
| Betrag | |
|---|---|
| Eigenbeitrag pro Jahr | 1.800 € |
| Grundzulage | 540 € |
| Fließt jährlich ins Depot | 2.340 € |
| Beitrag pro Monat inkl. Zulage | 195 € |
Bei 30 Jahren Laufzeit und angenommenen 5 % Nettorendite pro Jahr (nach Kosten, vor Steuern, rein rechnerisch, keine Prognose):
| Szenario | Endkapital (gerundet) |
|---|---|
| 150 €/Monat ohne Zulage | ca. 124.800 € |
| 150 €/Monat plus 45 €/Monat Zulage | ca. 162.300 € |
| Vorteil durch die Förderung | ca. +37.500 € |
Familie Weber mit zwei Kindern. Beide Kinder sind dem Vertrag zugeordnet, der Eigenbeitrag liegt bei 1.800 € im Jahr:
| Zulage | Betrag |
|---|---|
| Grundzulage | 540 € |
| Kinderzulage (2 × 300 €) | 600 € |
| Zulagen gesamt | 1.140 € |
| Förderquote | 63 % |
Sören, 24, Berufsstarter, zahlt 50 € im Monat (600 € im Jahr) ein. Im ersten Jahr bekommt er 240 € Grundzulage und 200 € Bonus. Das sind 440 € Förderung auf 600 € Eigenbeitrag.
Das Anlageuniversum: In welche Werte darf investiert werden?
Das Gesetz kennt verschiedene Vertragsvarianten:
| Variante | Kernmerkmale | Kosten |
|---|---|---|
| Standarddepot | Je ein Aktien- und ein Rentenfonds, keine Garantie, mit zunehmendem Alter automatische Umschichtung in den Rentenfonds | max. 1,0 % Effektivkosten p. a. |
| Depot ohne Garantie (frei) | Größere Fondsauswahl, mehr Rendite-Chancen, volles Verlustrisiko | kein gesetzlicher Deckel |
| Garantieprodukte | 100 % oder 80 % Beitrags- und Zulagengarantie, meist von Versicherern | kein gesetzlicher Deckel, oft teurer |
Jeder Anbieter muss ein Standarddepot anbieten oder auf das eines Partners verweisen.
Was ausgeschlossen sein soll: Einzelaktien, Zertifikate, Kryptowährungen und andere komplexe oder spekulative Wertpapiere (Quelle: Finanztip). Hebelprodukte fallen unter „komplex und spekulativ”. Eine eigene Positivliste für ETFs enthält das Gesetz nicht. Entscheidend ist, was dein Anbieter zugelassen hat.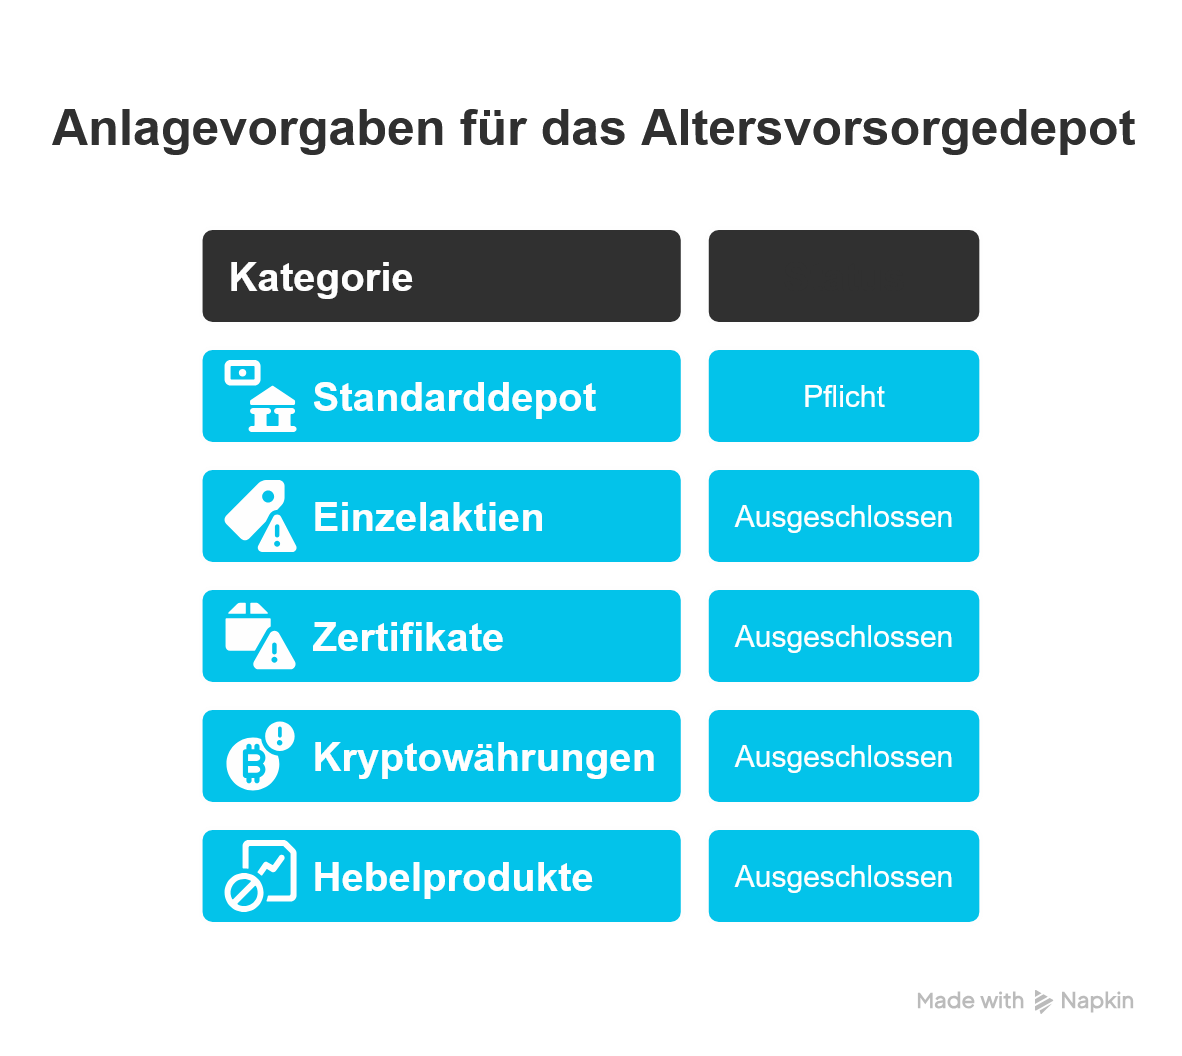
Kostenwarnung der Verbraucherzentrale: Premium-Modelle mit „Betreuungsleistungen” oder „Premium-Fondsauswahl” können Effektivkosten von 1,5 bis 2,5 % pro Jahr erreichen. Schon 1 % Kosten bedeuten bei 40 Jahren und 6 % Bruttorendite, dass etwa ein Drittel der Kapitalmarkterträge aufgezehrt wird.
Was Kosten ausmachen (gleiche Sparrate wie bei Anna: 195 € pro Monat, 30 Jahre):
| Nettorendite nach Kosten | Endkapital |
|---|---|
| 6 % (sehr günstig) | ca. 195.900 € |
| 5 % (Standarddepot-Niveau) | ca. 162.300 € |
| Differenz | ca. 33.600 € |
Ein Prozentpunkt Kosten kostet dich in diesem Beispiel also rund 17 % deines Endkapitals. Vergleiche deshalb die Effektivkosten, bevor du abschließt. Ein Anbieterwechsel ist jederzeit möglich. Die Wechselgebühr darf höchstens 150 € betragen und entfällt nach fünf Jahren (Quelle: Wikipedia).
Für wen lohnt sich das neue Depot?
| Gruppe | Warum interessant | Hinweis |
|---|---|---|
| Arbeitnehmer und Auszubildende | Direkte Förderberechtigung, Zulage plus mögliche Steuerersparnis | Förderquote bis 50 % bei kleinen Beiträgen |
| Familien | 300 € Kinderzulage pro Kind, schon ab 25 € im Monat voll erreicht | Kinder müssen dem Vertrag zugeordnet sein |
| Selbstständige und Freiberufler | Neu: Gewerbetreibende und Selbstständige sind förderberechtigt, ebenso Ärzte mit Pflichtmitgliedschaft im Versorgungswerk | Laut Finanztip: Selbstständige, die in der gesetzlichen Rentenversicherung pflichtversichert sind, oder unter 67 Jahren mit jährlicher Steuererklärung |
| Beamte, Richter, Soldaten | Unmittelbar förderberechtigt | – |
| Geringverdiener | Hohe Förderquote: Auf 360 € Eigenbeitrag zahlt der Staat 180 € dazu | Schon 10 € im Monat lösen Förderung aus |
| Mini- und Midijobber | Förderberechtigt, wenn sie in die gesetzliche Rentenversicherung einzahlen | Befreite Minijobber sind nicht förderberechtigt |
| Ehepartner (mittelbar) | Hausfrau oder Hausmann kann über den Partner Zulage erhalten (Grundzulage maximal 175 €) | Eigener Vertrag, mindestens 120 € im Jahr |
Beispiel mittelbare Förderung (Finanztip): Victoria ist angestellt und zahlt 1.200 € im Jahr ein. Ihr Mann David zahlt nur 120 € ein. Er erhält trotzdem 175 € Grundzulage. Mit zwei Kinderzulagen kommt er auf 775 € Zulage bei 120 € Eigenbeitrag.
Weniger geeignet ist das Depot, wenn du Geld jederzeit verfügbar halten willst oder deine Notfallreserve noch nicht steht. Die Bindung bis zur Rente ist der größte Nachteil gegenüber einem freien Depot.
Riester-Rente vs. Altersvorsorgedepot: Wechseln oder behalten?
Die Kritik an Riester
- hohe Abschluss- und Verwaltungskosten
- Beitragsgarantie, die die Rendite bremst
- komplizierte Zulageberechnung
- Pflicht zur lebenslangen Leibrente
Vergleich
| Riester | Altersvorsorgedepot | |
|---|---|---|
| Garantie | Pflicht (100 %) | optional (0 / 80 / 100 %) |
| Grundzulage | bis 175 € | bis 540 € |
| Zulageberechnung | einkommensabhängiger Mindesteigenbeitrag | beitragsproportional |
| Förderberechtigte | eingeschränkt | auch Selbstständige, Ärzte (Versorgungswerk) |
| Auszahlung | lebenslange Leibrente | Auszahlplan bis 85 oder Leibrente |
| Kostendeckel | nein | 1 % beim Standarddepot |
| Steuerlicher Höchstbetrag in der Günstigerprüfung | 2.100 € | gefördert bis 1.800 € plus Zulagen |
Kann ich mein Riester-Guthaben mitnehmen?
Ja. Du eröffnest einen Altersvorsorgedepot-Vertrag und gibst an, dass du dein Guthaben übertragen möchtest. Die beiden Anbieter wickeln den Rest ab. Beachte dabei:
- Ein Wechsel kann Kosten verursachen.
- Bereits gefördertes Vermögen wird im Jahr der Übertragung nicht erneut gefördert.
- Für den übertragenen Vertrag gelten danach die neuen Konditionen.
Was Finanztip empfiehlt
- Riester nicht vorschnell kündigen. Eine Kündigung kann Zulagen und Steuervorteile entfallen lassen.
- Prüfen, ob es sich lohnt, den Vertrag bis zum Wechsel stillzulegen.
- Wer kurz vor der Rente steht, sollte mit dem Eintritt in die Riester-Auszahlphase bis nach der Reform warten.
Wann sich ein Wechsel lohnt
| Spricht für den Wechsel | Spricht eher fürs Behalten |
|---|---|
| hohe laufende Kosten im Altvertrag | niedrige Kosten, gute Wertentwicklung |
| noch viele Jahre bis zur Rente (15+) | Rente in wenigen Jahren |
| Garantie wird nicht gebraucht | hoher Sicherheitswunsch |
| Wechselkosten sind niedrig | hohe Wechsel- oder Abschlusskosten |
Die Auszahlungsphase: Was passiert ab 65?
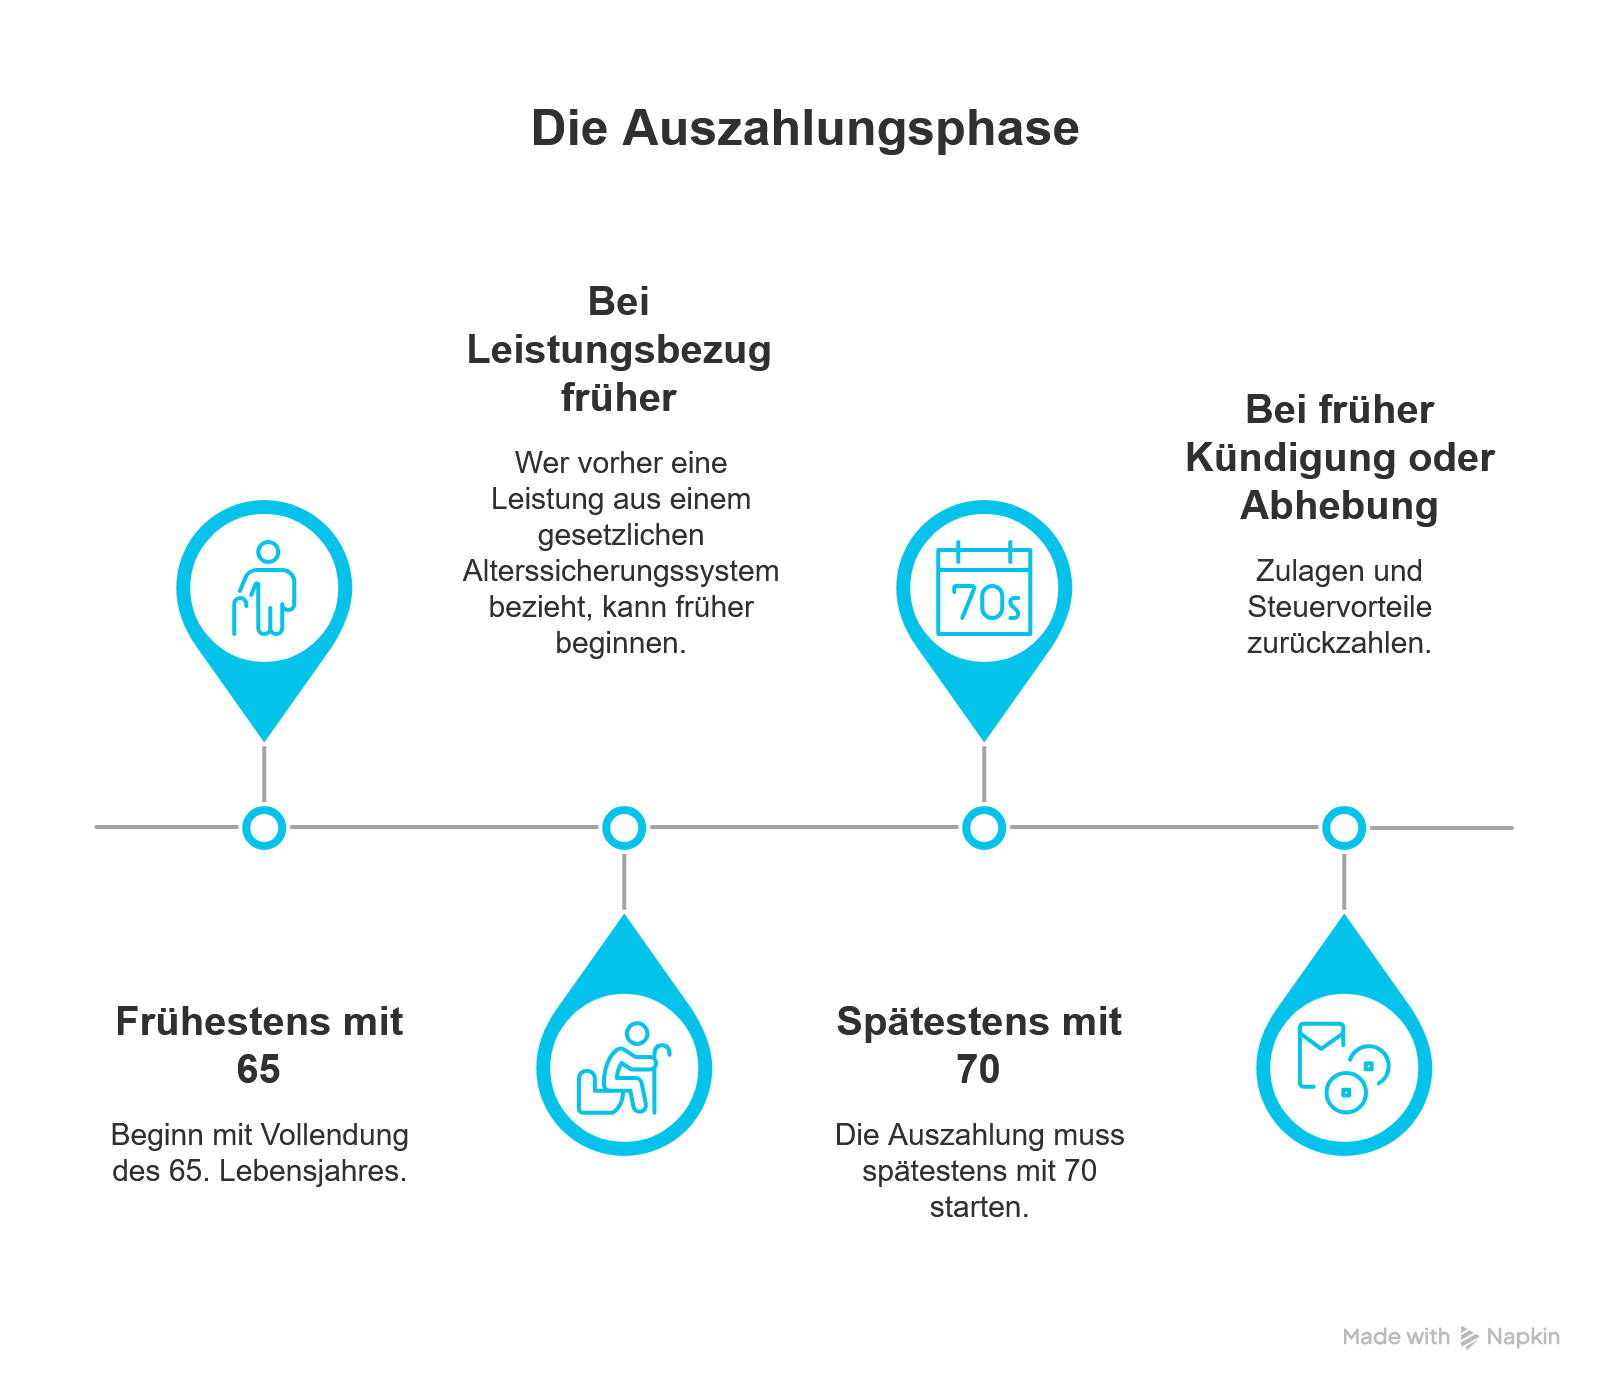
Beginn: Frühestens mit Vollendung des 65. Lebensjahres. Wer vorher eine Leistung aus einem gesetzlichen Alterssicherungssystem bezieht, kann auch früher beginnen. Spätestens mit 70 muss die Auszahlung starten. Wer früher kündigt oder abhebt, muss Zulagen und Steuervorteile zurückzahlen.
Deine Optionen:
| Option | So funktioniert es |
|---|---|
| Teilkapitalisierung | Bis zu 30 % des Guthabens sind als Einmalbetrag möglich |
| Auszahlplan | Monatliche Zahlungen mindestens bis zum 85. Lebensjahr, das Restkapital bleibt investiert. Die Höhe wird regelmäßig neu berechnet, spätestens alle drei Jahre. Längere Pläne (zum Beispiel bis 95) sind möglich. |
| Leibrente | Lebenslange monatliche Rente, meist von Versicherern angeboten |
| Kombination | Zum Beispiel 30 % Einmalzahlung plus Auszahlplan |
Beispiel Auszahlplan. Dein Depot ist auf 160.000 € angewachsen. Du nimmst 30 % als Einmalbetrag (48.000 €). Die restlichen 112.000 € werden auf die Monate bis zu deinem 85. Geburtstag verteilt. Bei Rentenbeginn mit 67 sind das 216 Monate, also rund 520 € pro Monat. Das ist nur eine Anfangsrechnung ohne Rendite und Entnahmen. Weil das Geld investiert bleibt, kann die Zahlung später steigen oder sinken.
Wichtig beim Auszahlplan: Endet er mit 85 und du lebst länger, brauchst du andere Einkünfte. Wer das Langlebigkeitsrisiko absichern will, wählt die Leibrente oder einen längeren Plan.
Besteuerung: Es gilt die nachgelagerte Besteuerung. Auszahlungen aus geförderten Beiträgen und Zulagen unterliegen der Einkommensteuer. Für nicht geförderte Einzahlungen (zum Beispiel oberhalb von 1.800 €) gelten gesonderte Regeln. Dein Steuersatz im Alter ist meist niedriger als im Berufsleben. Das ist der eigentliche steuerliche Hebel.
Fazit: Lohnt sich das Altersvorsorgedepot 2027?
Das Altersvorsorgedepot lohnt sich für die meisten Förderberechtigten, besonders für Familien, Geringverdiener und Berufseinsteiger. Die Förderquote liegt zwischen 30 und 50 % und bei Kindern deutlich höher. Entscheidend sind niedrige Kosten. Wähle im Zweifel das Standarddepot oder ein Produkt mit vergleichbar niedrigen Effektivkosten, und hüte dich vor teuren Premium-Paketen.
Deine nächsten Schritte:
- Förderberechtigung prüfen (eigene und die des Partners).
- Bestehenden Riester-Vertrag nicht kündigen und Konditionen prüfen.
- Ab 2027 Angebote nach Effektivkosten, Fondsauswahl und Wechselgebühr vergleichen.
- Mindestens so viel einzahlen, dass du Kinderzulagen voll erhältst und möglichst 360 € für die höchste Förderquote.
FAQ: Häufige Fragen zum Altersvorsorgedepot
Wann startet das Altersvorsorgedepot?
Am 1. Januar 2027. Dann löst es die Riester-Rente ab.
Wie viel muss ich mindestens einzahlen?
120 € pro Jahr, also 10 € im Monat. Dafür gibt es 60 € Grundzulage.
Wie hoch ist die maximale Förderung?
Die Grundzulage beträgt bis zu 540 € im Jahr. Dazu kommen 300 € pro Kind und einmalig 200 € Berufseinsteigerbonus.
Kann ich mehr als 1.800 € einzahlen?
Ja, bis 6.840 € pro Vertrag und Jahr. Gefördert werden aber nur die ersten 1.800 €.
Kann ich mein ETF-Depot ins Altersvorsorgedepot übertragen?
Nein. Die Übertragung aus einem ungeförderten Depot ist gesetzlich nicht vorgesehen. Möglich ist nur der Übertrag aus geförderten Verträgen wie Riester.
Kann ich in Kryptowährungen oder Einzelaktien investieren?
Nach aktuellem Stand nicht. Einzelaktien, Zertifikate, Kryptowährungen und andere spekulative Produkte sollen ausgeschlossen sein.
Ab wann bekomme ich das Geld?
Frühestens mit 65, spätestens mit 70 Jahren. Bis zu 30 % können als Einmalbetrag ausgezahlt werden.
Muss ich eine lebenslange Rente wählen?
Nein. Möglich ist auch ein Auszahlplan, der mindestens bis zum 85. Lebensjahr läuft.
Was passiert bei vorzeitiger Kündigung?
Zulagen und Steuervorteile müssen zurückgezahlt werden. Bei Kursverlusten kann das teuer werden. Pausiere stattdessen lieber die Beiträge.
Quellen: Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156), Bundesfinanzministerium (FAQ zur Reform), Deutsche Rentenversicherung, Verbraucherzentrale, Finanztip, Wikipedia.
Hinweis: Die Rechenbeispiele sind vereinfachte Modellrechnungen ohne Gewähr und keine Renditeprognose. Dieser Ratgeber ersetzt keine individuelle Beratung.